Domain baugeld-vergleichen.de kaufen?
Wir ziehen mit dem Projekt
baugeld-vergleichen.de um.
Sind Sie am Kauf der Domain
baugeld-vergleichen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baugeld-vergleichen.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Wie kann ich verschiedene Kreditangebote vergleichen, um das beste für meine finanzielle Situation zu finden?
1. Sammle Informationen über Zinssätze, Laufzeiten und Gebühren von verschiedenen Kreditanbietern. 2. Nutze Vergleichsportale im Internet, um die Konditionen der Angebote gegenüberzustellen. 3. Achte darauf, dass der Kredit zu deiner finanziellen Situation passt und wähle das Angebot mit den besten Konditionen aus. **
Ähnliche Suchbegriffe für Finanzielle Allgemeine
Top-Angebote
Produkte zum Begriff Finanzielle Allgemeine:
-
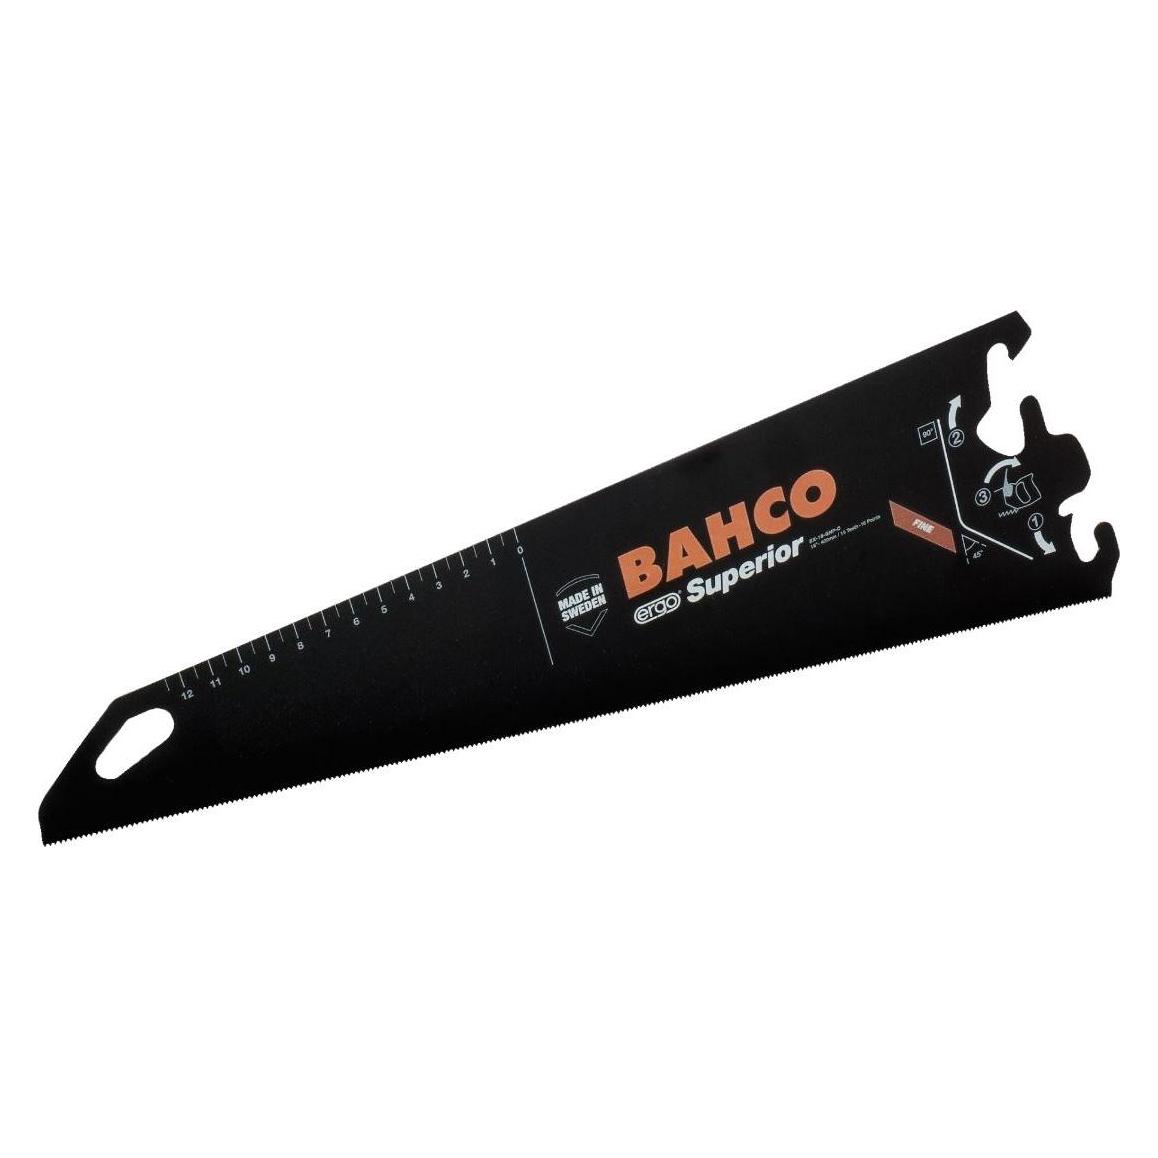
Bahco Austauschbares BHS-Sägeblatt für allgemeine Zwecke, 16 Zoll, 380 mm, hervorragende allgemeine Verwen (EX-16-GNP-C)Bahco Austauschbares BHS-Sägeblatt für allgemeine Zwecke, 16 Zoll, 380 mm, hervorragende allgemeine Verwen (EX-16-GNP-C)31,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexmark XC9525 Kundenspezifische Services 5-jaehrige erweiterte allgemeine (2383206)Produktbeschreibung: Lexmark Customized Services - Serviceerweiterung - 5 Jahre - 2./3./4./5./6. Jahr, Typ: Serviceerweiterung, Volle Vertragslaufzeit: 5 Jahre, Unterstützungszeitraum: 2., 3., 4., 5. und 6. Jahr, Entwickelt für: Lexmark XC95254034,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexmark XC9535 Kundenspezifische Services 5-jaehrige erweiterte allgemeine (2383286)Produktbeschreibung: Lexmark Customized Services - Serviceerweiterung - 5 Jahre - 2./3./4./5./6. Jahr, Typ: Serviceerweiterung, Volle Vertragslaufzeit: 5 Jahre, Unterstützungszeitraum: 2., 3., 4., 5. und 6. Jahr, Entwickelt für: Lexmark XC95354034,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexmark XC9525 Kundenspezifische Services 72-monatige erweiterte allgemeine (2383207)Produktbeschreibung: Lexmark Customized Services - Serviceerweiterung - 6 Jahre - Jahre: 2. - 7., Typ: Serviceerweiterung, Volle Vertragslaufzeit: 6 Jahre, Unterstützungszeitraum: 2., 3., 4., 5., 6. und 7. Jahr, Entwickelt für: Lexmark XC95255190,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange dauert es in der Regel, einen Kredit abzuzahlen? Gibt es allgemeine Richtlinien für die Tilgungsdauer von Darlehen?
Die Dauer der Rückzahlung eines Kredits hängt von der Höhe des Darlehens, der vereinbarten Laufzeit und den monatlichen Raten ab. In der Regel dauert es zwischen 5 und 30 Jahren, um einen Kredit vollständig zurückzuzahlen. Es gibt keine festen Richtlinien für die Tilgungsdauer von Darlehen, da diese individuell zwischen Kreditgeber und Kreditnehmer vereinbart werden. **
-
Was ist eine optimale Tilgung beim Hauskauf?
Was ist eine optimale Tilgung beim Hauskauf? Eine optimale Tilgung beim Hauskauf hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit des Kredits, dem Zinssatz und der eigenen finanziellen Situation. Generell gilt es, eine Tilgungsrate zu wählen, die einerseits leistbar ist, aber andererseits auch dazu beiträgt, das Darlehen möglichst schnell abzubezahlen. Eine höhere Tilgungsrate kann dazu führen, dass insgesamt weniger Zinsen gezahlt werden und die Schulden schneller abgebaut werden. Es ist ratsam, sich vorab ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die optimale Tilgung für den Hauskauf zu ermitteln. **
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
-
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
Was ist bei der Tilgung einer Hypothek zu beachten und welche verschiedenen Optionen gibt es, um einen Kredit abzuzahlen?
Bei der Tilgung einer Hypothek sollte man darauf achten, regelmäßige Raten pünktlich zu zahlen, um Zinsen zu minimieren und die Schulden zu reduzieren. Es gibt verschiedene Optionen zur Tilgung, wie z.B. die lineare Tilgung, die Annuitätentilgung oder die endfällige Tilgung. Man sollte die passende Option je nach finanzieller Situation und persönlichen Präferenzen wählen. **
Was ist besser Kredit oder Hypothek?
Die Entscheidung zwischen einem Kredit und einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck des Darlehens, der Höhe des benötigten Betrags und der individuellen finanziellen Situation. Ein Kredit eignet sich eher für kurzfristige Finanzierungsbedürfnisse, während eine Hypothek in der Regel für den Kauf oder Bau einer Immobilie verwendet wird. Es ist wichtig, die Konditionen und Zinsen beider Finanzierungsoptionen zu vergleichen, um die für dich passende Wahl zu treffen. Letztendlich kommt es darauf an, welche Option am besten zu deinen finanziellen Zielen und Bedürfnissen passt. **
Top-Angebote
Produkte zum Begriff Finanzielle Allgemeine:
-
Bahco Austauschbares BHS-Sägeblatt für allgemeine Zwecke, 16 Zoll, 380 mm, hervorragende allgemeine Verwen (EX-16-GNP-C)Bahco Austauschbares BHS-Sägeblatt für allgemeine Zwecke, 16 Zoll, 380 mm, hervorragende allgemeine Verwen (EX-16-GNP-C)31,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexmark XC9525 Kundenspezifische Services 5-jaehrige erweiterte allgemeine (2383206)Produktbeschreibung: Lexmark Customized Services - Serviceerweiterung - 5 Jahre - 2./3./4./5./6. Jahr, Typ: Serviceerweiterung, Volle Vertragslaufzeit: 5 Jahre, Unterstützungszeitraum: 2., 3., 4., 5. und 6. Jahr, Entwickelt für: Lexmark XC95254034,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie kann ich verschiedene Kreditangebote vergleichen, um das beste für meine finanzielle Situation zu finden?
1. Sammle Informationen über Zinssätze, Laufzeiten und Gebühren von verschiedenen Kreditanbietern. 2. Nutze Vergleichsportale im Internet, um die Konditionen der Angebote gegenüberzustellen. 3. Achte darauf, dass der Kredit zu deiner finanziellen Situation passt und wähle das Angebot mit den besten Konditionen aus. **
-
Wie lange dauert es in der Regel, einen Kredit abzuzahlen? Gibt es allgemeine Richtlinien für die Tilgungsdauer von Darlehen?
Die Dauer der Rückzahlung eines Kredits hängt von der Höhe des Darlehens, der vereinbarten Laufzeit und den monatlichen Raten ab. In der Regel dauert es zwischen 5 und 30 Jahren, um einen Kredit vollständig zurückzuzahlen. Es gibt keine festen Richtlinien für die Tilgungsdauer von Darlehen, da diese individuell zwischen Kreditgeber und Kreditnehmer vereinbart werden. **
-
Was ist eine optimale Tilgung beim Hauskauf?
Was ist eine optimale Tilgung beim Hauskauf? Eine optimale Tilgung beim Hauskauf hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit des Kredits, dem Zinssatz und der eigenen finanziellen Situation. Generell gilt es, eine Tilgungsrate zu wählen, die einerseits leistbar ist, aber andererseits auch dazu beiträgt, das Darlehen möglichst schnell abzubezahlen. Eine höhere Tilgungsrate kann dazu führen, dass insgesamt weniger Zinsen gezahlt werden und die Schulden schneller abgebaut werden. Es ist ratsam, sich vorab ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die optimale Tilgung für den Hauskauf zu ermitteln. **
Ähnliche Suchbegriffe für Finanzielle Allgemeine
-
Lexmark XC9535 Kundenspezifische Services 5-jaehrige erweiterte allgemeine (2383286)Produktbeschreibung: Lexmark Customized Services - Serviceerweiterung - 5 Jahre - 2./3./4./5./6. Jahr, Typ: Serviceerweiterung, Volle Vertragslaufzeit: 5 Jahre, Unterstützungszeitraum: 2., 3., 4., 5. und 6. Jahr, Entwickelt für: Lexmark XC95354034,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexmark XC9525 Kundenspezifische Services 72-monatige erweiterte allgemeine (2383207)Produktbeschreibung: Lexmark Customized Services - Serviceerweiterung - 6 Jahre - Jahre: 2. - 7., Typ: Serviceerweiterung, Volle Vertragslaufzeit: 6 Jahre, Unterstützungszeitraum: 2., 3., 4., 5., 6. und 7. Jahr, Entwickelt für: Lexmark XC95255190,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexmark XC9535 Kundenspezifische Services 72-monatige erweiterte allgemeine (2383287)Produktbeschreibung: Lexmark Customized Services - Serviceerweiterung - 6 Jahre - Jahre: 2. - 7., Typ: Serviceerweiterung, Volle Vertragslaufzeit: 6 Jahre, Unterstützungszeitraum: 2., 3., 4., 5., 6. und 7. Jahr, Entwickelt für: Lexmark XC95355190,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
-
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
-
Was ist bei der Tilgung einer Hypothek zu beachten und welche verschiedenen Optionen gibt es, um einen Kredit abzuzahlen?
Bei der Tilgung einer Hypothek sollte man darauf achten, regelmäßige Raten pünktlich zu zahlen, um Zinsen zu minimieren und die Schulden zu reduzieren. Es gibt verschiedene Optionen zur Tilgung, wie z.B. die lineare Tilgung, die Annuitätentilgung oder die endfällige Tilgung. Man sollte die passende Option je nach finanzieller Situation und persönlichen Präferenzen wählen. **
-
Was ist besser Kredit oder Hypothek?
Die Entscheidung zwischen einem Kredit und einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck des Darlehens, der Höhe des benötigten Betrags und der individuellen finanziellen Situation. Ein Kredit eignet sich eher für kurzfristige Finanzierungsbedürfnisse, während eine Hypothek in der Regel für den Kauf oder Bau einer Immobilie verwendet wird. Es ist wichtig, die Konditionen und Zinsen beider Finanzierungsoptionen zu vergleichen, um die für dich passende Wahl zu treffen. Letztendlich kommt es darauf an, welche Option am besten zu deinen finanziellen Zielen und Bedürfnissen passt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.